汽車保險或下調23%?購買20萬級飛凡F7,保費真能省1600元嗎?
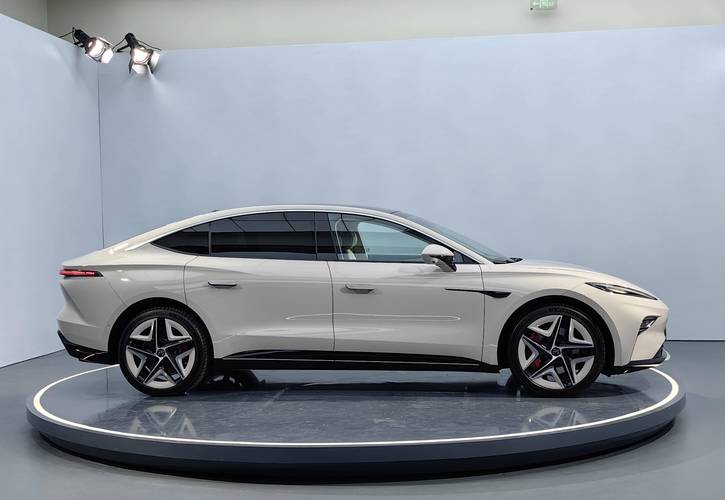
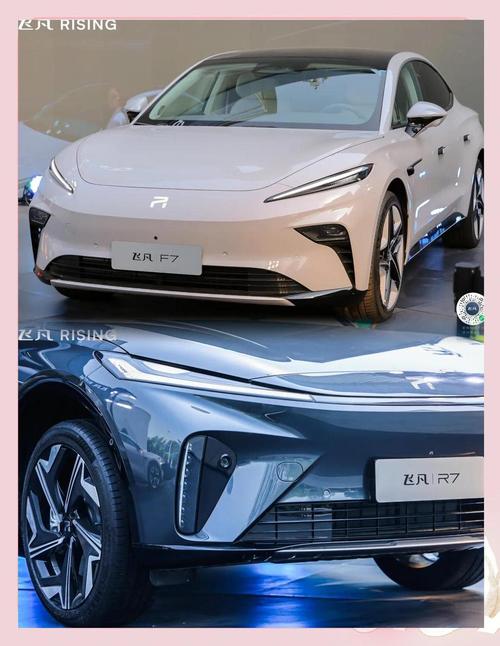
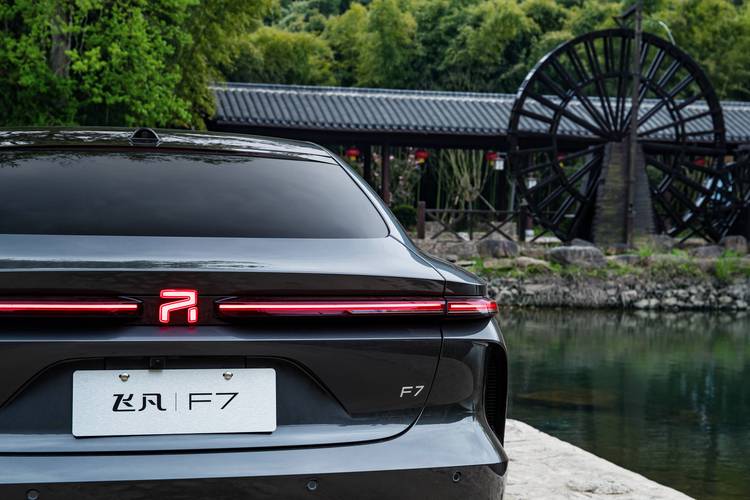
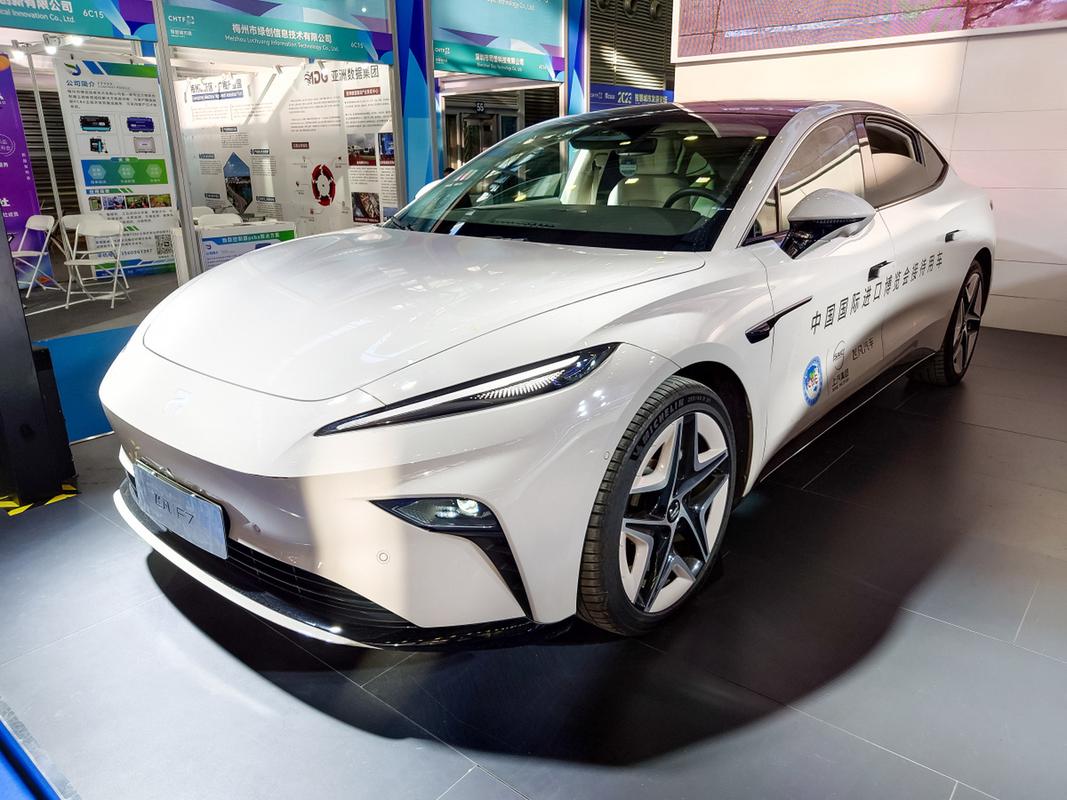
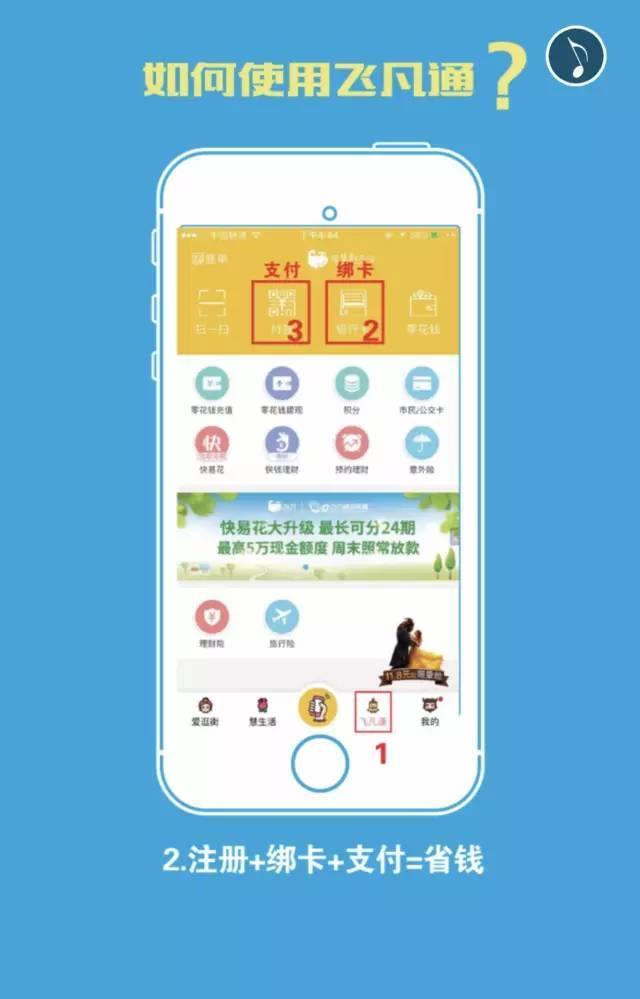
引言:一則讓新能源車主心動的消息\n\n關于“汽車保險費用或下調23%”以及“購買20萬級飛凡F7,保費最高可省1600元”的說法,在各大車主社群和汽車論壇中引發熱議。對于不少持幣待購的消費者而言,保費優惠直接關系到后期的用車成本,甚至可能影響最終的購車決策。這一政策傳聞究竟是空穴來風,還是有據可依?飛凡F7的保費是否真的能省下1600元?本文將結合行業數據和保險定價邏輯,為你逐一拆解。\n\n## 一、車險下調23%的傳聞從何而來?\n\n所謂“汽車保險或下調23%”,并非指所有車型、所有地區的保費直接乘以0.77。實際上,這個數字更可能源于兩個背景:\n\n1. 新能源車險自主定價系數范圍擴大:監管層曾多次調整車險自主定價系數區間,允許保險公司在更大范圍內根據車型風險、車主駕駛行為等因素靈活定價。對于部分風險較低、維修成本改善的車型,保費確實可能出現明顯下降。\n2. 部分車企與險企合作推出定制保險:像飛凡汽車背后的上汽集團,早已布局自己的保險業務(如“飛凡通”相關的服務體系)。通過車企介入維修體系和零配件供應,可以有效降低理賠成本,進而反哺保費定價。傳聞中的“23%下調”可能就源于這類定向優惠政策。\n\n需要強調的是,目前并沒有全國統一強制下調23%的官方文件。這一數字更可能是個別車型、個別地區、特定套餐下的綜合降幅。\n\n## 二、飛凡F7的保費水平摸底\n\n飛凡F7是一款20萬級的中大型純電轎車,主力車型售價在20-25萬元區間。按照目前新能源車險的普遍行情,其首年保費(交強險+商業險,包含車損、三者200萬、司乘等)大約在6000-7500元。\n\n其中,車損險是保費的大頭,因為新能源車的電池、電機、電控系統維修成本高。如果車企能夠通過“飛凡通”這類官方服務體系,鎖定事故維修渠道、提供原廠配件直供,甚至利用車聯網數據區分駕駛風險,那么保險公司的賠付成本就會下降,保費自然有下調空間。\n\n## 三、最高省1600元是怎么算出來的?\n\n假設你購買一臺飛凡F7,標準保費為7000元。如果保險公司針對該車型給出了“自主定價系數”下調至0.77左右(即傳聞中的23%降幅),并且你滿足以下條件:\n- 連續多年無出險記錄\n- 車主年齡在30歲以上、駕齡較長\n- 選擇了車企官方合作的保險方案(如“飛凡通”保險服務包)\n- 所在地區車險競爭激烈,有額外折扣\n\n則在理想情況下,保費可能降至5390元左右,節省約1610元——這就是“最高省1600元”的來源。 但請注意,這是“最高可省”,而非所有人都能享受。\n\n實際情況中,大多數新購車用戶的首年保費很難直接打77折。由于新車沒有歷史駕駛數據,保險公司通常按標準保費或略高系數承保。因此,1600元的節省更可能出現在續保階段,或者通過車企推出的“保險補貼權益”實現——比如飛凡曾推出的“購買F7贈送數千元保險券”活動。\n\n## 四、飛凡通在其中的角色\n\n“飛凡通”是飛凡汽車打造的用戶服務體系,涵蓋補能、維保、保險、車主社區等。在保險層面,它的作用主要有三:\n- 集中采購談價:以車企名義與大型險企簽訂總對總協議,拿到比個人單獨投保更低的費率。\n- 理賠維修閉環:引導事故車回流官方授權服務中心,配件價格透明可控,保險公司敢于給出更低折扣。\n- 駕駛數據輔助定價:通過車機記錄急加速、急剎車等行為,幫助安全駕駛的車主獲得更低保費。\n\n所以,如果你打算購買飛凡F7,并且希望通過飛凡通渠道投保,確實有可能比直接找保險公司省下一筆錢。但千萬不要把“省1600元”當作必得收益。\n\n## 五、客觀建議:別為省保費忽略了核心需求\n\n1. 確認優惠的適用條件:向當地飛凡銷售人員或交付專員問清楚,保費優惠是直接抵扣、保險券返現,還是續保才生效。\n2. 對比多家保險公司:即使在飛凡通方案外,也可以讓平安、人保、太平洋等分別報價。不同公司對同一車型的定價可能相差上千元。\n3. 關注長期用車成本:保險只是新能源汽車開銷的一部分,還有充電、保養、輪胎更換等。如果保費省了1600元,但車價沒有優惠,也未必劃算。\n4. 安全駕駛才是最大的省錢:連續不出險,下一年保費折扣更大。省下的保費遠高于所謂的“最高省1600元”。\n\n## \n\n“汽車保險或下調23%”和“飛凡F7保費最高省1600元”并非虛假宣傳,但它是特殊條件下的極值結果,而非普遍承諾。對于消費者而言,可以把這當作一種參考,而非購車決策的唯一依據。清醒比較、理性計算,才能真正把保費省在口袋里。
如若轉載,請注明出處:http://www.cooqi.cn/product/36.html
更新時間:2026-10-12 20:37:45